建売の「耐震等級3」は信頼できる?購入前に確認する3つのポイント
建売住宅で「耐震等級3」と聞くと安心する一方で、「本当に信頼できるの?」と不安を感じていませんか。建売住宅の耐震等級3が信頼できるかどうかは、第三者機関が発行する「住宅性能評価書」が、購入する号棟に対して出ているかどうかで判断できます。
この記事では、耐震等級3とは何かという基本から、法的な保証のない「相当」表記との違い、評価書がない物件で耐震性を調べる方法、営業担当者への具体的な質問までを解説します。購入前に確認すべき書類がひととおり分かる内容なので、ぜひ参考にしてください。
耐震等級3とは?建売住宅で等級1・2とどう違うか
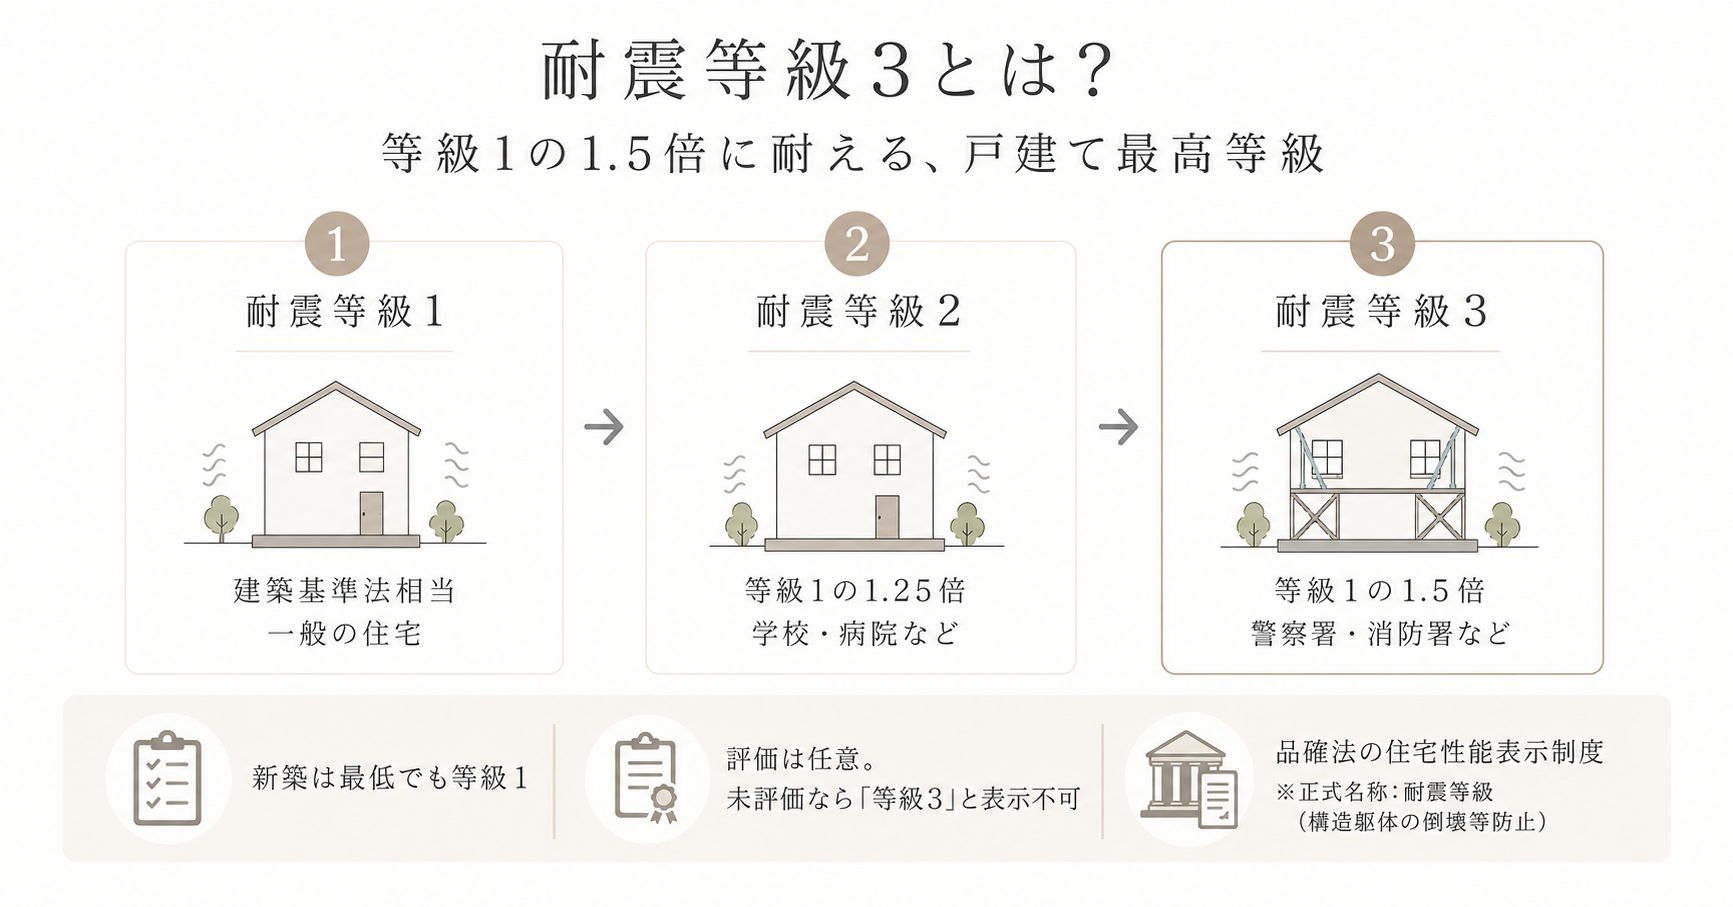
耐震等級3とは、耐震等級1が想定する地震の力の1.5倍に耐える強度を示す、戸建て住宅で最上位の等級です。品確法(住宅の品質確保の促進等に関する法律)に基づく住宅性能表示制度で定められた指標です。
まず押さえておきたいのは、新築の建売住宅に「耐震等級なし」という物件は存在しないことです。建物を建てるには建築基準法の基準を満たす必要があり、それが耐震等級1に相当します。つまり新築であれば、少なくとも等級1の強度は確保されています。等級2、等級3は、そこからどれだけ強くしているかを示すものです。
3つの等級の強度の違いは、下図と表のとおりです。
| 等級 | 強度の目安 | 想定される建物 |
| 耐震等級1 | 建築基準法と同等(数百年に一度発生する震度6強〜7程度の地震で倒壊・崩壊しない) | 一般の住宅 |
| 耐震等級2 | 等級1の1.25倍の地震の力に耐える | 学校、病院などの避難所 |
| 耐震等級3 | 等級1の1.5倍の地震の力に耐える | 警察署、消防署などの防災拠点 |
出典:国土交通省「住宅の品質確保の促進等に関する法律」/日本住宅性能表示基準(平成13年国土交通省告示第1346号)。等級の正式名称は「耐震等級(構造躯体の倒壊等防止)」です。
なお評価の取得は任意です。等級3の強度で建てていても、評価を受けていなければ「耐震等級3」とは表示できません。
建売住宅で耐震等級3を選ぶメリット・デメリット
耐震等級3の建売住宅は、地震時の被害が小さく、地震保険料の割引や住宅ローンの金利優遇を受けられます。一方で取得に費用がかかり、選べる物件数が限られるという面もあります。両方を知ってから判断しましょう。
メリット:地震時の被害と、購入後のコストを抑えられる
耐震等級3を選ぶメリットは4つあります。
- 大地震での被害が小さい
- 地震保険料が割引になる
- 住宅ローンの金利優遇を受けられる
- 売却時に性能を示せる
大地震での被害が小さい
2016年の熊本地震で震度7を2回観測した益城町では、調査エリア内で住宅性能表示制度を利用した木造住宅が19棟ありました。このうち耐震等級3の16棟は、14棟が無被害、2棟が軽微または小破の被害でした。倒壊・大破は0棟です(出典:国土交通省国土技術政策総合研究所・建築研究所「熊本地震における建築物被害の原因分析を行う委員会 報告書」2016年9月30日公表)。ただし16棟という限られた母数の調査結果です。すべての等級3の住宅に当てはまる保証ではありません。
地震保険料が割引になる
耐震等級に応じた割引があり、等級3が最も割引率が高くなります。詳しくは記事末のよくある質問で解説します。
住宅ローンの金利優遇を受けられる
新築で耐震等級3の住宅は【フラット35】Sの金利Aプランの対象です。借入金利が当初5年間、年0.5%引き下げられます。金利Bプランは耐震等級2以上で年0.25%の引き下げです(出典:住宅金融支援機構「【フラット35】S」2026年8月時点)。
売却時に性能を示せる
住宅性能評価書は、買主に耐震性能を客観的に示す資料になります。同じ築年数の物件と比べたときの説明材料になります。
なお、登録免許税や不動産取得税、固定資産税の軽減は、耐震等級3そのものではなく「長期優良住宅」の認定に紐づく制度です。長期優良住宅の認定基準の1つに耐震性の要件があり、住宅性能表示制度の耐震等級2以上がこれに用いられます。耐震等級3の物件は、この要件を満たしている状態です。
長期優良住宅の認定を受けた戸建住宅の税の特例は、以下のとおりです(出典:国土交通省「長期優良住宅に関する特例措置」2026年8月時点)。
| 税 | 一般の新築住宅 | 長期優良住宅 | 適用期限(新築の時期) |
| 登録免許税(所有権保存登記) | 0.15% | 0.1% | 令和9年(2027年)3月31日まで |
| 登録免許税(所有権移転登記・戸建) | 0.3% | 0.2% | 令和9年(2027年)3月31日まで |
| 不動産取得税(課税標準からの控除額) | 1,200万円 | 1,300万円 | 令和9年(2027年)令和13年(2031年)3月31日まで |
| 固定資産税(税額1/2の減額期間・戸建) | 3年間 | 5年間 | 令和13年(2031年)3月31日まで |
耐震等級3であっても長期優良住宅の認定を受けていなければ、これらの特例は使えません。認定の有無は売主に確認してください。
デメリット:費用と選択肢の少なさ
建売住宅で耐震等級3を選ぶ場合のデメリットは3つあります。注文住宅とは違い、買主が仕様を決めるわけではないため、影響の出方も注文住宅とは異なります。
- 取得にかかる費用が価格に反映される場合がある
- 間取りや窓の大きさに制約が出る
- 選べる物件数が限られる
取得にかかる費用が価格に反映される場合がある
耐震等級3にするには、評価の申請料と現場検査の費用がかかります。耐力壁や構造部材を増やす分の原価も上がります。ただしこれを物件価格に反映するかは売主の判断で、物件ごとに異なります。
間取りや窓の大きさに制約が出る
耐力壁を多く配置する必要があるため、大きな開口部や広い一室空間は取りにくくなります。
選べる物件数が限られる
住宅性能表示制度の利用は任意のため、耐震等級3を取得している建売物件そのものが多くありません。エリアと価格帯を絞ると、候補がさらに少なくなります。
曖昧な「耐震等級3相当」を見抜く判断基準
「耐震等級3相当」は、建築会社による自己評価に過ぎず、第三者機関の審査を経ていません。法的な保証がないため、「耐震等級3」とは信頼性が大きく異なります。
家族と財産を守るための住宅選びでは、両者の違いを理解しておく必要があります。具体的な違いは以下の比較表で確認できます。
| 項目 | 耐震等級3 | 耐震等級3相当 |
| 評価主体 | 第三者機関(登録住宅性能評価機関) | 建築会社(自己評価) |
| 第三者機関の審査 | あり(設計段階と建設中の検査) | なし |
| 法的根拠 | 住宅の品質確保の促進等に関する法律に基づく | なし |
| 取得にかかる費用 | 評価の申請料と現場検査の費用が発生する | 発生しない(評価を受けないため) |
| 地震保険料 | 割引対象 | 割引対象外 |
| フラット35Sの金利引き下げ | 金利Aプランの対象(当初5年間 年0.5%引き下げ) | 対象外 |
なぜ「耐震等級3相当」は信頼性が低いのか?法的根拠とリスクを徹底解説
「相当」表記の最大のリスクは、万が一の災害時に責任の所在が曖昧になることです。達成を確認した第三者がいないため、設計上の目標値にとどまります。
また、住宅性能評価書がない物件は、将来の売却時に性能を示す資料がない状態になります。地震保険の割引やフラット35Sの金利引き下げも受けられません。
建売住宅で耐震等級3の表示が少ないのはなぜか
建売住宅で耐震等級3の表示が少ないのは、評価の取得が任意で、申請と検査の分だけ費用と期間が増えるためです。売主が意図的に性能を隠しているわけではありません。
理由は主に2つあります。
- 住宅性能表示制度の利用が義務ではない
- 評価の申請と建設中の現場検査で費用と日数が増える
つまり「等級3の表示がない」ことと「建物が弱い」ことは同じではありません。ただし、表示がなければ買主の側で強度を確認できないため、次章以降の確認が必要になります。
建売の「耐震等級3」を信頼できるか見極める3つのポイント
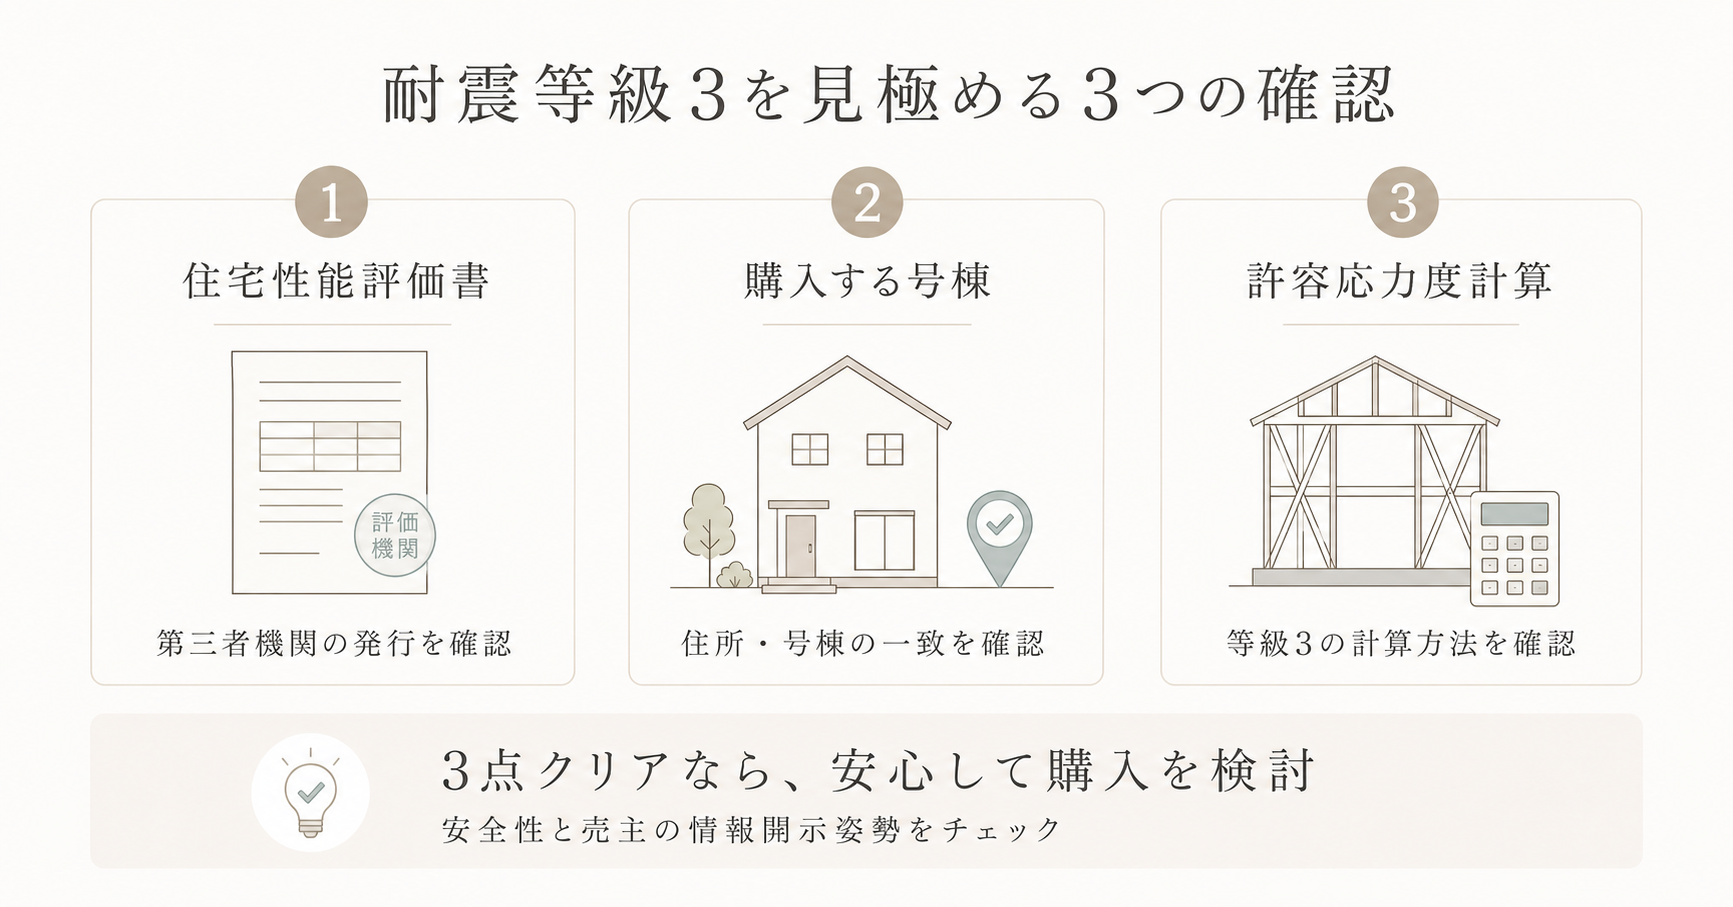
建売住宅の耐震等級3表示が信頼できるかは、次の3点で判断します。
- 第三者機関が発行した「住宅性能評価書」があるか
- その評価書の対象が、購入する具体的な号棟か
- 等級3の算出に「許容応力度計算」を用いているか
3点をクリアしている物件であれば、安心して購入を検討できます。1つ目でつまずいた場合は「住宅性能評価書がない建売住宅で耐震等級を調べる方法」へ進んでください。
ポイント1: 第三者機関の「住宅性能評価書」があるかを確認する
耐震等級3の信頼性を確認する上で最も重要なのは、「住宅性能評価書」の有無です。国に登録された第三者機関が、設計段階と建設中の複数回の検査を経て交付する書類です。
評価書は通常引き渡し時に交付されますが、契約前に提示を求めましょう。
確認する項目は次の3つです。
- 住宅性能評価書があるか
- 評価書に「耐震等級3」と明確に記載されているか
- 評価機関の名称と印鑑があるか
これらが提示できない場合や、口頭の説明だけの場合は、「相当」表記と同じ扱いになります。
ポイント2: 評価対象が「購入する具体的な号棟」であるかを確認する手順
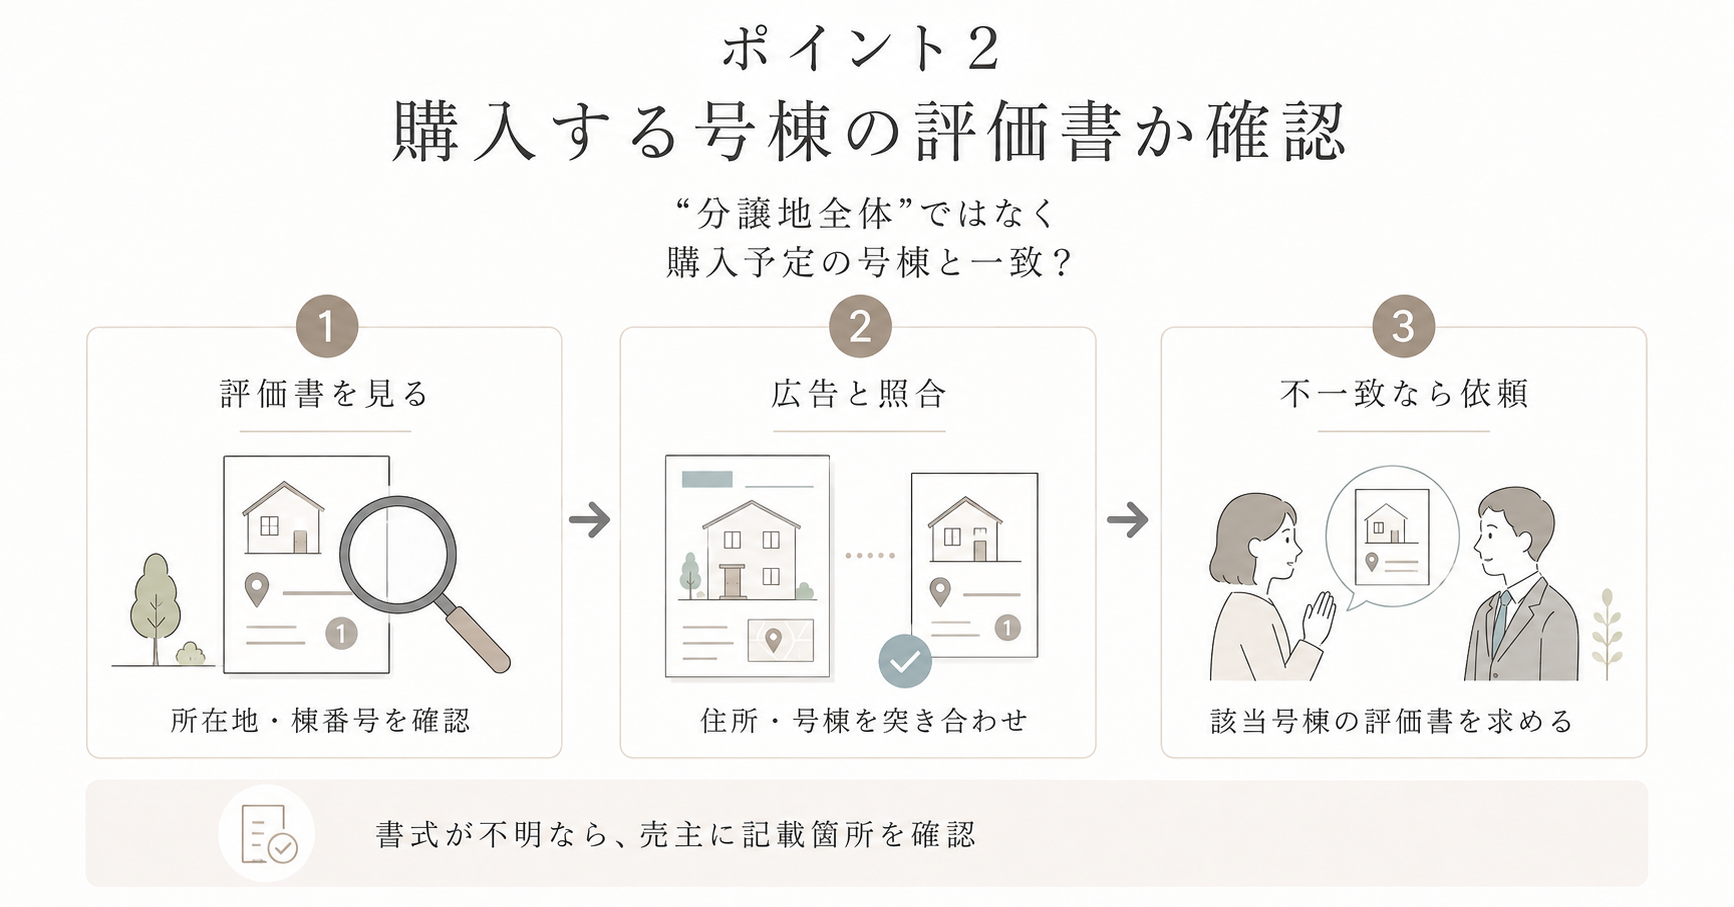
建売住宅では、同じシリーズでも物件ごとに設計や地盤が異なります。必ず購入を検討している「具体的な号棟」に対する評価書が発行されているかを確認してください。
パンフレットやウェブサイトに「全棟、耐震等級3取得」とあっても、それは分譲地全体の方針を示すものです。次の3段階で突き合わせます。
- 評価書の記載を確認する
- 物件広告と突き合わせる
- 一致しなければ号棟の評価書を求める
評価書に記載された住宅の所在地(地番や住居表示)と棟番号を確認し、物件広告や重要事項説明書の表記と突き合わせます。記載欄の位置は評価機関の書式によって異なるため、分からなければ売主に示してもらいましょう。地番と住居表示が異なる場合があるので、どちらの表記かも確認します。
一致しない場合は、購入する号棟の評価書を提示してもらいます。提示できない場合、その号棟の耐震等級3は確認できていない状態です。「同じ仕様だから同等」という説明は、評価書の代わりにはなりません。
ポイント3: 「許容応力度計算」か「性能表示計算」か?構造計算方法で信頼度を判断
耐震等級3の信頼度は、その算出に用いられた計算方法によっても変わります。「許容応力度計算」は建物にかかる力を部材ごとに分析する方法で、より詳細に耐震性を検証していると判断できます。
耐震等級3を算出する方法は、主に「許容応力度計算」と「性能表示計算」の2つです。性能表示計算は、品確法の住宅性能表示制度で用いる計算方法の正式な呼び名です。2つの違いは次のとおりです。
| 項目 | 許容応力度計算 | 性能表示計算 |
| 計算内容 | 柱・梁・基礎など各部材にかかる力を数値化し、接合部の耐力まで検証する | 壁の量と配置を基準に沿って確認する |
| 検証の範囲 | 部材単位まで検証できる | 壁の量と配置の確認にとどまる |
| 手間・コスト | 時間と専門知識が必要でコストがかかる | 比較的短時間で低コスト |
同じ「耐震等級3」でも、どちらで算出したかで裏付けの細かさが変わります。より確実な耐震性能を求めるなら、許容応力度計算に基づいた評価かどうかを確認しましょう。
なお2025年4月施行の建築基準法改正で、木造2階建て住宅は建築確認で構造関係規定も審査の対象になりました(いわゆる4号特例の縮小)。必要壁量の基準も見直されています。ただし許容応力度計算が義務になったわけではありません。どちらの計算方法かを確認する意味は、改正後も変わりません(出典:国土交通省「建築基準法・建築物省エネ法の改正」)。
住宅性能評価書がない建売住宅で耐震等級を調べる方法
住宅性能評価書がない建売住宅でも、耐震性を調べる方法は3つあります。物件をあきらめる前に、どの方法でどこまで分かるかを知っておきましょう。
評価書のない建売住宅は実際に多くあります。調べる方法は3つです。
- 登録住宅性能評価機関に調査を依頼する
- 建築士による耐震診断を受ける
- 設計図書と構造計算書を専門家に見てもらう
登録住宅性能評価機関に調査を依頼する
国に登録された機関に、性能の評価を依頼します。設計図書がそろっていれば、耐震等級としての評価に近い判断を得られます。費用は買主の負担で、金額は機関と物件の条件によって変わります。完成後の建物でどこまで評価できるかも物件次第です。依頼前に機関へ見積りと可否を確認してください。
建築士による耐震診断を受ける
現況の建物が、建築基準法の耐震基準をどの程度満たしているかを調べます。耐震等級の認定とは別のもので、「等級3である」ことの証明にはなりません。費用は建物の規模と診断方法で変わるため、建築士に見積りを取ってください。
設計図書と構造計算書を専門家に見てもらう
売主から図面と計算書を出してもらい、建築士に内容を確認してもらいます。どの計算方法を使っているか、耐力壁の配置に偏りがないかを見てもらえます。
いずれも買主側の費用と時間がかかります。まずは売主に評価書の有無を確認し、無い場合にどの方法を取るかを検討してください。
地盤・液状化リスクを考慮した総合的な耐震性の見方
どんなに耐震性の高い建物でも、地盤が弱ければその性能を十分に発揮できません。建物の耐震等級だけでなく、地盤の強さや液状化リスクも確認しましょう。
建物の安全性は、建物自体の構造と、それを支える地盤の両方で決まります。地震の多い日本では、地盤の状況は家選びで無視できない要素です。
「地盤調査報告書」で安全な地盤かを確認する重要性
購入を検討する土地の地盤調査報告書は、その土地が建物の重量に耐えられるか、液状化リスクがないかを知るための資料です。地盤改良の必要性とその内容を必ず確認しましょう。
地盤調査報告書には、地盤の強度を示す「N値」や、液状化の可能性などが記載されています。読み解くのが難しい内容も含まれるため、不動産会社や建築士に説明してもらい、不明な点は質問しましょう。地盤改良が行われている場合は、その工法と保証期間も確認します。
液状化リスクが高い地域で耐震等級3の家を選ぶ際の追加確認事項
液状化しやすい地域では、耐震等級3の建物でも地盤沈下や傾斜のリスクが残ります。地盤改良の深度や基礎の形式、過去の液状化履歴を追加で確認してください。
液状化は、地震の揺れによって地盤が液体状になる現象で、建物が傾いたり沈下したりする原因になります。建物が頑丈でも、地盤が流動化すれば性能を発揮できません。以下の点を確認しましょう。
- 地盤改良が液状化対策を考慮した工法であるか
- 基礎が液状化による影響を受けにくい形式であるか(例:べた基礎、杭基礎)
- 自治体のハザードマップで過去の液状化履歴やリスク区分を確認する
地盤と建物の両面から地震への強さを評価することが重要です。
売主への具体的質問と信頼できる回答を見極める交渉術
営業担当者から納得のいく情報を得るには、質問リストを用意し、曖昧な回答には深掘りして確認します。後悔しない家選びのために、遠慮せずに質問しましょう。
住宅購入は大きな買い物です。疑問点を解消するには、自ら情報を求める姿勢が必要になります。
営業担当者への「まず聞くべき質問リスト」と避けるべきNG行動パターン
商談の初期段階で確認すべき質問と、回答の判断基準を以下に示します。
- 「この物件の住宅性能評価書はありますか?」
- 問題ない回答:「あります。契約前にコピーをお渡しできます」
- 要注意の回答:「相当の性能はあります」「引き渡し時にお渡しします」
- 「耐震等級3はどの号棟に対して取得されていますか?」
- 問題ない回答:号棟番号と住所を挙げて答え、評価書の該当箇所を示す
- 要注意の回答:「全棟同じ仕様です」
- 「耐震等級3の算出は許容応力度計算ですか?」
- 問題ない回答:どちらかを即答し、構造計算書を見せられる
- 要注意の回答:「設計部門に確認します」のまま回答が戻ってこない
- 「地盤調査報告書を見せていただけますか?」
- 問題ない回答:報告書を提示し、地盤改良の有無と工法を説明する
- 要注意の回答:「問題ない地盤です」だけで書面が出てこない
- 「過去の地震における周辺地域の被災状況を教えてください」
- 問題ない回答:ハザードマップや自治体の資料をもとに説明する
- 要注意の回答:「聞いたことがありません」(調べる姿勢があるかどうかを見る)
要注意の回答が返ってきたときの見方を補足します。評価書を契約前に見られないなら、判断材料にはなりません。また仕様が同じでも、評価書は号棟ごとに発行されます。「全棟同じ仕様です」は号棟の確認の答えになっていません。
なお「信用できない」といった感情的な言葉や、一方的な詰問は避け、事実確認に徹しましょう。質問の意図を伝え、相手の回答を注意深く聞く姿勢が重要です。
曖昧な説明を深掘り!隠されたリスクを見抜く「次の一手」
営業担当者が「標準仕様は耐震等級3レベルです」「実質的に耐震等級3と同等です」といった曖昧な説明をする場合は、根拠となる計算書や設計図書の提示を求めましょう。口頭の説明ではなく、数値や評価基準が明記された書類で確認します。
書類の提示を渋られたり、曖昧な返答が続く場合は、第三者機関の「住宅性能評価書」の有無を再度確認してください。正式な耐震等級3であれば、必ずこの評価書が存在します。「なぜ正式な等級を取得していないのか」を尋ね、理由を明確にしてもらうことも有効です。前述のとおり、評価を取らない理由には費用や期間といった事情もあります。理由を説明できるかどうかで、売主の姿勢を判断できます。
十分な情報が得られない場合は、建築士などの専門家に相談する選択もあります。
耐震等級3の家でも揺れは軽減できる?揺れを抑える考え方
耐震等級3は建物の倒壊を防ぎますが、繰り返しの揺れや家具の転倒リスクをゼロにするわけではありません。制震装置を併用すると、揺れ自体を抑えられます。
「耐震」と「制震」の違いと両方備えるメリット
耐震は建物の構造強度を高めて倒壊を防ぐ考え方、制震は揺れのエネルギーを吸収して揺れを抑える技術です。役割が異なるため、両方を備えると効果が重なります。
耐震は、柱や梁、壁を強くし、建物そのもので地震の揺れを受け止めます。一度の大地震から住む人の命を守ることに重点を置いた考え方です。戸建て住宅における耐震等級3は、この強度が最も高い状態を示します。
一方、制震は、建物に組み込まれた制震装置(ダンパーなど)が揺れのエネルギーを吸収します。建物本体へのダメージが蓄積するのを抑え、繰り返しの地震や長周期地震動に対して効果を発揮する点が特徴です。
両方を備えると、倒壊防止に加えて揺れと損傷の軽減が加わります。室内の家具転倒や破損のリスクも減るため、地震後の生活を立て直しやすくなります。構造材への負荷が減る分、住宅の耐久性の維持にもつながります。
震度7の揺れを約70%軽減!制震装置が揺れを抑える仕組み
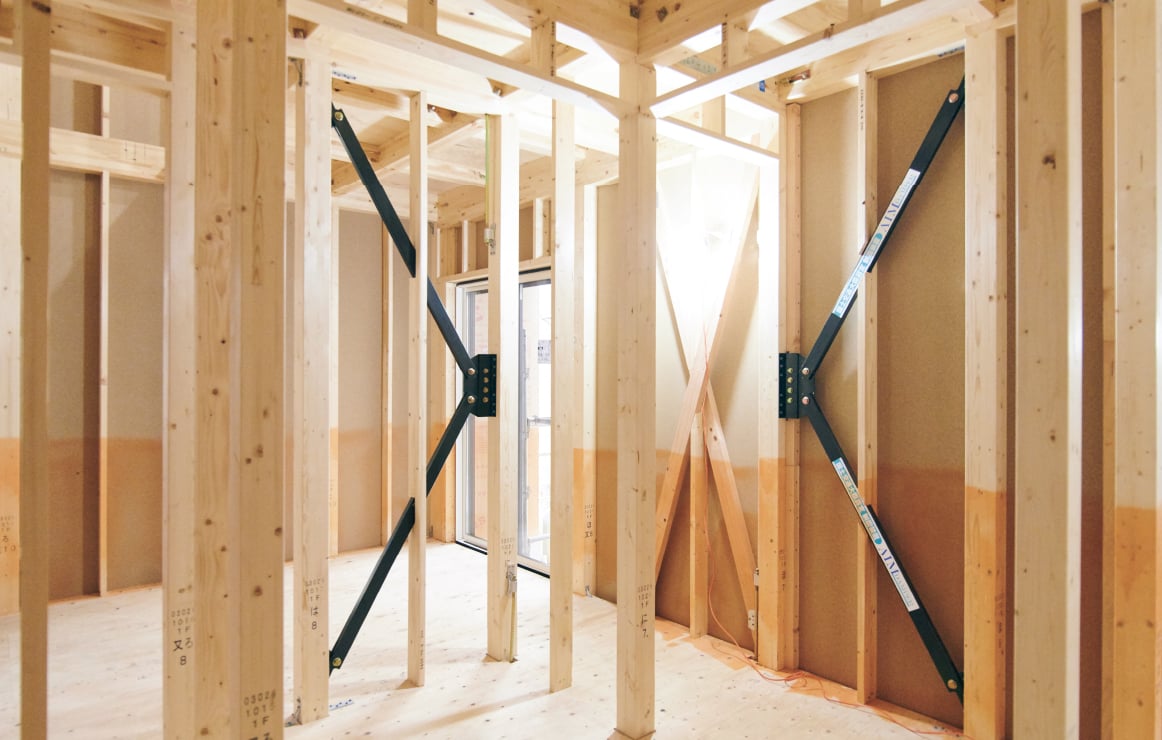
制震装置は、地震の揺れを熱エネルギーなどに変換して吸収し、建物全体の揺れ幅を小さく抑えます。アイム・ユニバースでは全棟に制震装置を標準搭載しており、メーカー公表値では震度7の揺れを約70%軽減するとされています。
揺れ幅が小さくなると建物の変形が抑えられ、構造部材にかかる負担も軽くなります。耐震等級3で倒壊を防ぎ、制震で揺れを抑える。この二重の備えが、繰り返しの地震に対して有効です。
よくある疑問を解消!建売住宅の耐震等級3 Q&A
建売住宅の耐震等級3に関するよくある疑問を、Q&A形式で解説します。
Q1:耐震等級3の建売住宅は、価格が高くなりますか?
高くなるとは言い切れません。耐震等級3の取得には申請料と検査費用がかかり、構造部材を増やす分の原価も上がります。ただしそれを物件価格に反映するかは売主の判断です。また建売住宅の価格は立地や土地面積の影響が大きいため、耐震等級だけで価格差を比較することは難しくなります。同じ分譲地内に等級3以外の棟があれば、その価格差が最も参考になります。
Q2:耐震等級2の建売住宅でも問題ないですか?
耐震等級2は等級1の1.25倍の地震の力に耐える強度で、学校や病院などの避難所に求められる水準です。等級2でも建築基準法を上回っていますが、地震保険料の割引率は等級3より低くなります。繰り返しの地震で損傷を抑えたい場合や、地震後も住み続けることを重視する場合は、等級3を選ぶ意味が大きくなります。
Q3:新築の建売住宅で「耐震等級なし」の物件はありますか?
新築で建築基準法を満たしていない物件はないため、少なくとも耐震等級1に相当する強度はあります。「耐震等級なし」と表示されている場合は、強度がないという意味ではなく、住宅性能表示制度による評価を受けていないという意味です。等級2や3の強度があるかどうかは、評価書がなければ確認できません。
Q4:耐震等級3の家は、一度大きな地震に耐えたらその後も安全ですか?
耐震等級3の家は、大規模地震に一度耐えても倒壊は免れる設計ですが、繰り返しの揺れでは構造材にダメージが蓄積し、本来の性能が低下する可能性があります。揺れを吸収する制震装置を併用すると、繰り返しの地震による建物の損傷を抑えられます。
Q5:営業担当者が「耐震等級3の書類はない」と回答した場合、どう対処すべきですか?
書類がない場合、その建売住宅は正式な耐震等級3ではありません。ただし物件をあきらめる必要はなく、「住宅性能評価書がない建売住宅で耐震等級を調べる方法」で解説した3つの選択肢があります。登録住宅性能評価機関への調査依頼、建築士による耐震診断、設計図書と構造計算書の確認のいずれかを検討してください。口頭の説明だけで判断せず、必ず書面での確認を求めましょう。
Q6:新築と築浅の中古建売で、耐震等級3の確認方法に違いはありますか?
新築建売では住宅性能評価書が期待できますが、築浅中古では評価書がないケースも多く、耐震診断が必要になる場合があります。情報開示のしやすさに違いがあるため注意が必要です。中古物件の場合は、現況検査や耐震診断の実施状況を確認し、必要であれば購入前に手配することも検討しましょう。
Q7:耐震等級3の家は地震保険料がどれくらい安くなる?
耐震等級3と認定された住宅は、地震保険の「耐震等級割引」で保険料が50%割引になります。等級2は30%、等級1は10%です。割引を受けるには、住宅性能評価書などの確認資料を保険会社に提出する必要があります。
注意点が2つあります。1つは、地震保険の割引は重ねて適用できないことです。耐震等級割引・免震建築物割引(50%)・耐震診断割引(10%)・建築年割引(10%)のうち、条件に当てはまるものが複数あっても、適用されるのは割引率が最も高い1つだけです。もう1つは、正式な認定がない「耐震等級3相当」では、この割引を受けられないことです。
出典:日本損害保険協会「損害保険Q&A」2026年8月時点。割引率と条件は制度改定で変わる場合があるため、契約時に保険会社へ確認してください。
確かな耐震性能で「特別な時間」が続く住まいを
建売住宅で耐震等級3を信頼できるか見極めるには、第三者機関の評価書があるか、その対象が購入する号棟か、許容応力度計算で算出されているかを確認します。あわせて地盤の状況も確認しましょう。評価書がない場合も、調べる方法は残っています。
確かな耐震性能を追求する住宅づくりに対応している会社の一つに、アイム・ユニバースがあります。アイム・ユニバースは全棟に制震装置を標準搭載し、耐震等級3と合わせて、お客様が「特別な時間」を安心して育める住まいを提案しています。都市部の限られた敷地でも、屋上テラスなどを活用し、生活に彩りを与える空間を提供しています。ぜひ、アイム・ユニバースの無料相談で、理想の住まいを具体的に検討してみてください。