横浜の新築一戸建てを予算内で選ぶ判断軸
横浜の新築一戸建てを予算内で選ぶ判断軸は、区の価格帯、使える制度、契約前の確認事項という3点です。
横浜市は18区ごとに価格帯が大きく異なり、予算の立て方ひとつで選べるエリアや物件の質が変わります。
どの区なら手が届くのか、使える制度で実質負担はいくら下がるのか、契約前に何を確認すれば失敗を防げるのか、具体的な数字と手順で整理しました。
判断軸を持たないまま物件探しを始めると、予算オーバーや条件のミスマッチで後悔につながりかねません。
横浜の新築一戸建てを納得して選ぶための情報をまとめているので、ぜひ参考にしてください。
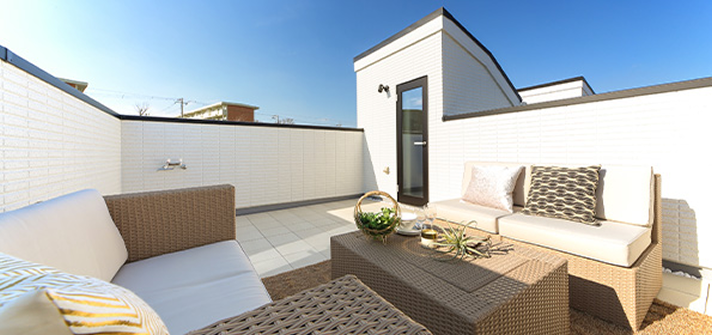
屋上テラスのある家「&RESORT HOUSE」
横浜の新築一戸建てで狙える区を予算から絞り込む方法
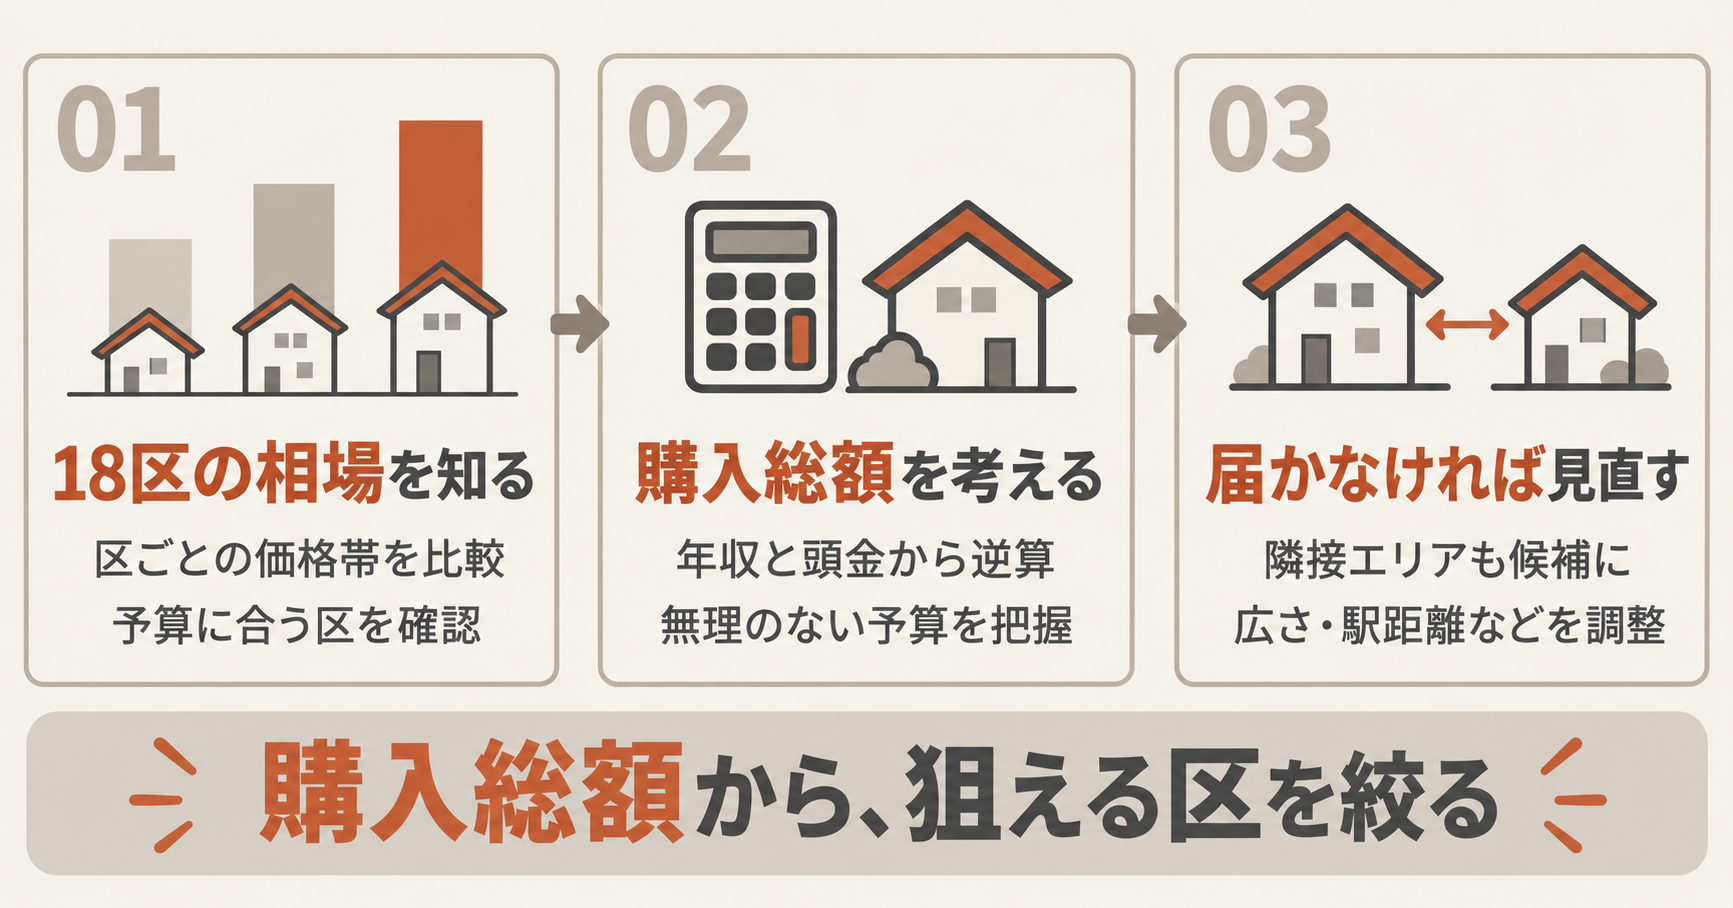
横浜で新築一戸建てを探すなら、購入総額から逆算して狙える区を絞り込むのが最も効率的です。
横浜市は18区あり、区ごとに価格帯が大きく異なるため、感覚で区を決めると予算とのズレが生じます。絞り込むためには、次の内容を重視してください。
- 横浜18区の新築一戸建て価格帯と予算別に届く区の目安
- 年収と頭金から逆算する現実的な購入総額の考え方
- 憧れの区に届かないときの隣接エリアと条件変更の選択肢
区の相場を知り、自分の総額を出し、届かない場合の代替案まで押さえて、区選びで迷う時間を減らしましょう。
横浜18区の新築一戸建て価格帯と予算別に届く区の目安
横浜市18区の新築一戸建て価格帯は、予算3,000万円台後半から届く区と、5,000万円台からが中心となる区に大きく分かれます。
HOME’Sのデータを参考にすると、予算別に届く区の目安は次のとおりです。
- 3,000万円台後半〜:旭区、泉区、金沢区
- 4,000万円台〜:戸塚区、緑区、神奈川区、栄区
- 5,000万円台〜:港北区、都筑区、青葉区、西区、中区
旭区や泉区は3,480万円台から物件が流通しており、予算3,000万円台でも選択肢が見つかるエリアです。
港北区は4,280万〜8,290万円、青葉区は3,980万〜1億2,480万円と、同じ区内でも駅距離や土地面積で価格が大きく変わります。
都筑区も3,980万〜1億3,490万円と幅が広く、条件次第で手が届く物件もあるものの、ボリュームゾーンは高めです。
建売住宅と注文住宅でも価格帯は異なります。建売は3,000万〜6,000万円台が中心で、注文住宅は土地代だけで3,500万円以上かかる場合もあるでしょう。
総額では7,000万〜1億円超になることも珍しくありません。予算のラインを決めたうえで、届く区を2〜3エリアに絞り込んでから物件を探すと、効率よく比較検討できます。
年収と頭金から逆算する現実的な購入総額の考え方
購入総額は「物件価格+諸費用」で算出し、そこから頭金を差し引いた額が住宅ローンの借入額になります。
諸費用には登記費用・不動産取得税・引っ越し費用・家具家電費が含まれるので、物件価格だけで予算を組むと資金が不足しかねません。購入総額を逆算する手順は、次のとおりです。
- 年収の5〜7倍を物件価格の上限として仮置きする
- 物件価格の10〜20%を頭金として準備できるか確認する
- 残額を住宅ローンで借り入れた場合の月々返済額を試算する
- 返済額が手取り年収の20〜25%以内に収まるかチェックする
年収400万円の場合、金利1.8%・35年返済で借入可能額は約2,900万円です。頭金1割を加えると、購入可能な物件価格は約3,220万円になります。
年収700万円なら頭金1割込みで約5,750万円前後まで届くので、横浜市内でも選べるエリアが広がるでしょう。
金融機関の審査では返済負担率が年収の35%以内を基準とするケースがありますが、審査基準ぎりぎりで借りると家計を圧迫しかねません。手取りベースで20〜25%以内に抑える計画を立ててください。
憧れの区に届かないときの隣接エリアと条件変更の選択肢
予算の上限を出しても希望する区の相場に届かない場合は、隣接エリアへの視野拡大と物件条件の変更を組み合わせて検討しましょう。
港北区の相場が厳しいなら、横浜駅まで約20分・新横浜駅まで約10分といったアクセスを維持できる北部エリアに目を向ける方法があります。
通勤時間や学区、保育園の充実度など生活に直結する項目を比較すると、隣の区でも条件を満たせるケースは少なくありません。
エリアを変えずに価格を下げたい場合は、次のような条件変更が有効です。
- 駅徒歩10分以内の縛りを15分程度まで緩める
- 不整形地や旗竿地を候補に加える
- 4LDK希望を3LDKに見直す
- 平坦地にこだわらず高低差のある立地も検討する
条件を一つ緩めるだけで、同じ区内でも数百万円単位で価格帯が変わることがあります。エリアと条件のどちらを優先するか家族で基準を決めたうえで、物件検索の幅を広げてみてください。
新築で実際に効く制度と実質負担の試算方法
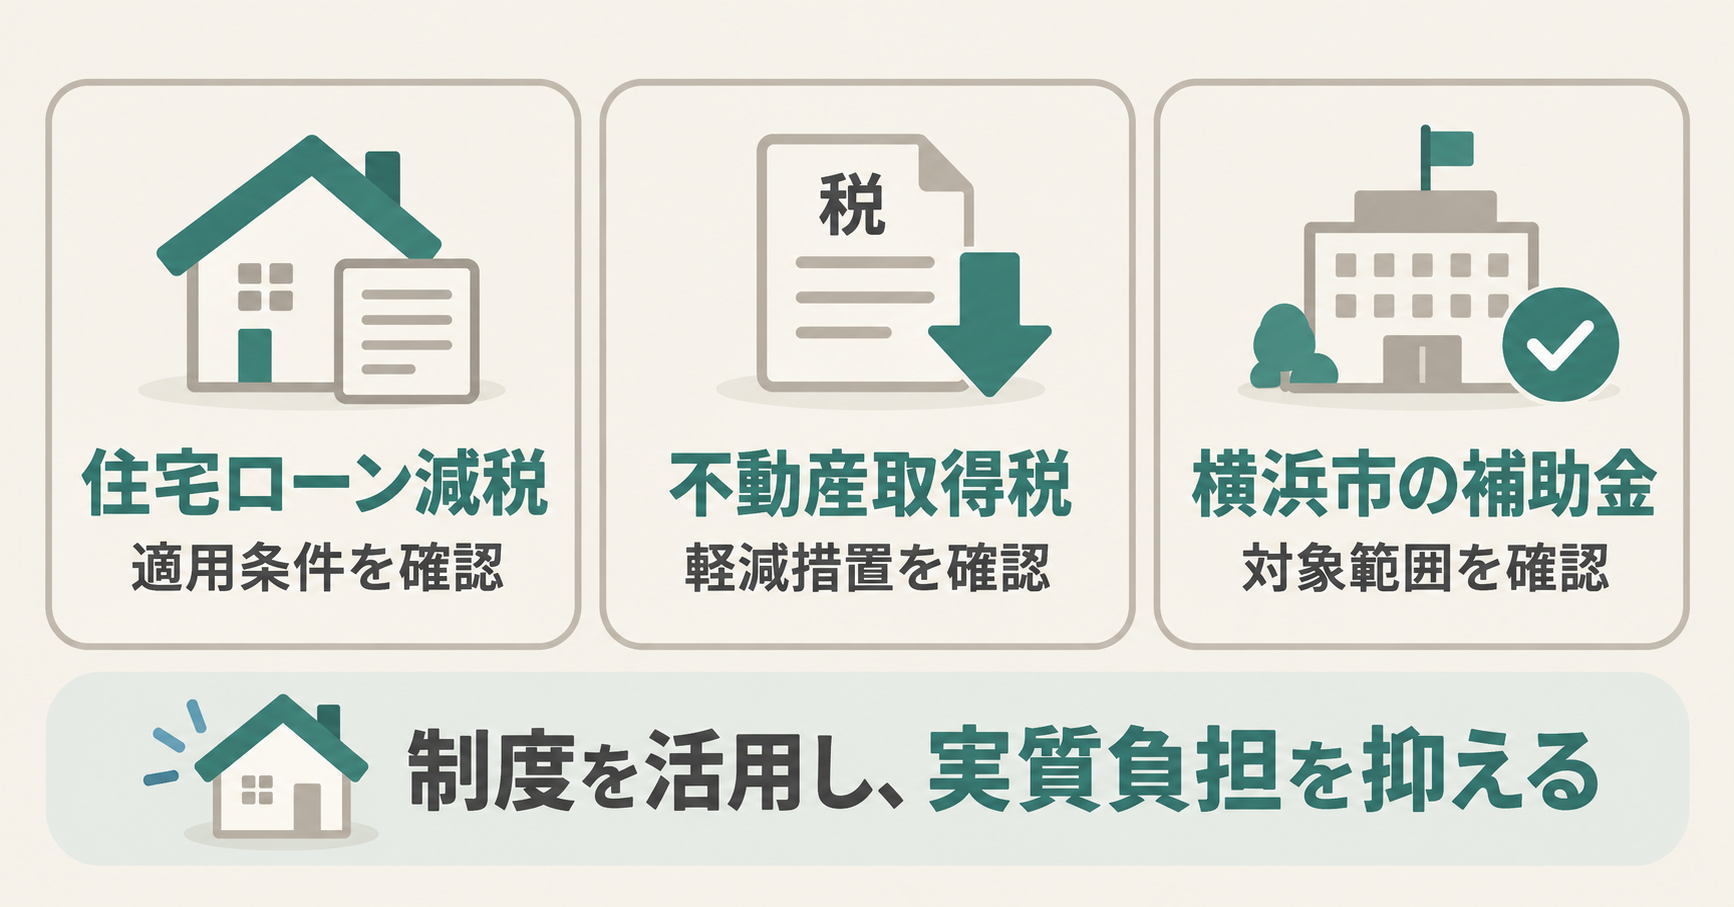
横浜で新築一戸建てを購入する際に実質負担を抑えるためには、住宅ローン減税と不動産取得税の軽減措置を正しく活用しましょう。
制度の適用条件や横浜市独自の補助金の対象範囲を把握しておくと、資金計画の精度が上がります。
住宅ローン減税と不動産取得税軽減で下がる負担の目安
住宅ローン減税と不動産取得税軽減を組み合わせると、新築一戸建ての実質負担は数百万円単位で下がる可能性があります。
住宅ローン減税は、住宅ローンの年末残高×0.7%が所得税から控除される制度です。
控除しきれない分は翌年の住民税からも差し引かれ、省エネ基準に適合する一般的な新築住宅では、借入限度額3,000万円を前提に最大273万円の控除を受けられます。
適用期限は令和12年12月31日まで延長されており、償還期間10年以上のローンを組んで自己の居住用に供することが主な条件です。
床面積50平方メートル以上、合計所得2,000万円以下といった要件も満たす必要があるため、事前に確認しておきましょう。
不動産取得税の軽減も見逃せません。新築住宅の建物部分は、課税標準から一般住宅で1,200万円、認定長期優良住宅で1,300万円が控除の対象です。
土地部分は課税標準が価格の2分の1に軽減されるうえ、次の2つのうち高い方が税額から差し引かれます。
- 45,000円
- 土地1平方メートルあたりの固定資産税評価額×住宅床面積の2倍(200平方メートル上限)×3%
横浜市では新築住宅の固定資産税も一般住宅で3年間、120平方メートル相当分まで2分の1に減額されます。
住宅ローン減税・不動産取得税軽減・固定資産税減額の3つを合算し、購入総額からの実質負担を試算してみてください。
横浜市の子育て空家補助金が新築購入に使えない理由
横浜市の「空家を活用した子育て世代転入・定住促進補助金」は、対象が空家の購入と居住に限定されており、新築一戸建ての購入には使えません。
制度の要件では、対象物件を申請時点から遡って1年以上、居住その他の使用がなされていない一戸建て住宅と定めています。
新築住宅はこの定義に該当しないので、そもそも申請の対象外です。旧耐震基準の空家を購入した場合に限り、耐震補強で住むか、除却して建て替えて住むかを選べますが、更地に新築を建てる一般的なケースとは条件が異なります。
補助額は、補助対象経費の2分の1と、基礎額100万円に加算額を足した額のいずれか小さいほうです。
加算額は、3年以上の空家で30万円、扶養する子どもが2人以上で40万円、市外からの転入で30万円が上乗せされ、加算をすべて満たすと最大200万円まで届きます。
交付決定後10年間の継続居住が求められるなど、条件も厳格です。売買契約締結前に申請し、交付決定を受けてから契約する流れを守らなければ対象外となります。
制度名に子育てと入っているため新築購入にも使えると誤解しやすいものの、あくまで空家の流通促進を目的とした補助金です。
新築一戸建てを検討する方は、住宅ローン減税や不動産取得税の軽減など活用できる制度に絞って資金計画を立ててください。
横浜の新築一戸建て契約前に済ませる2つの確認
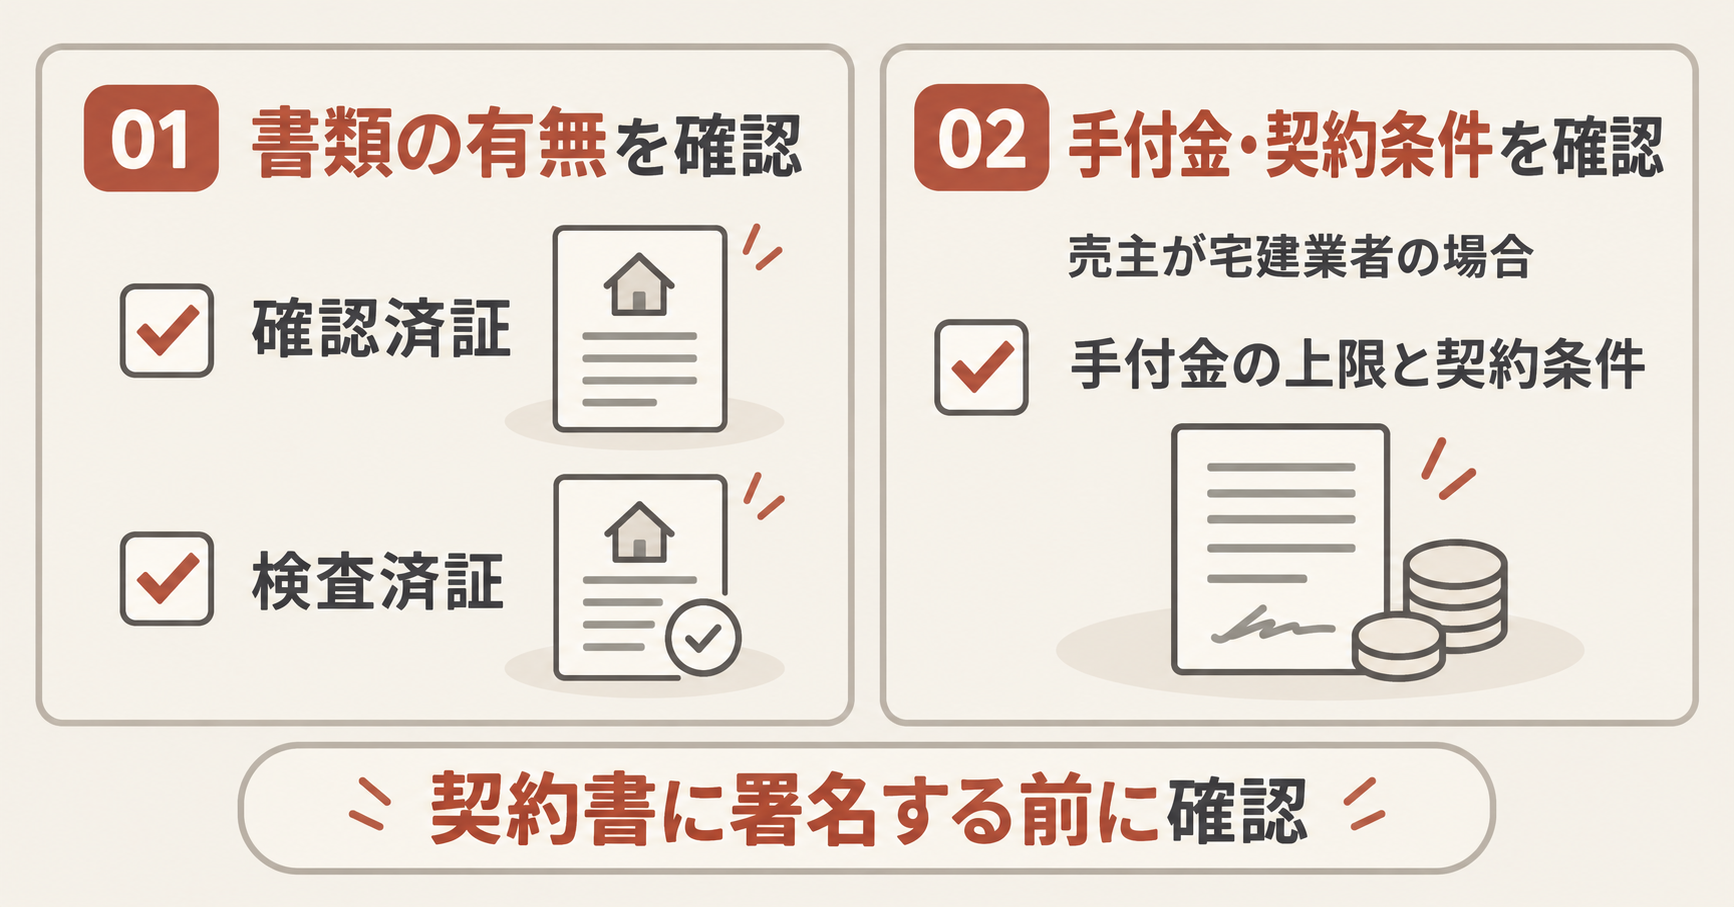
横浜で新築一戸建てを契約する前に、必ず済ませておくべき確認は次の2つです。
- 確認済証と検査済証の有無
- 宅建業者売主における手付金上限と契約条件
予算や制度面の整理が終わったら、契約書に署名する前にこの2点を確認してください。
確認済証と検査済証がない物件で起きる将来リスク
確認済証や検査済証がない物件は、住宅ローンの融資が受けられず、将来の売却や増改築も困難になるリスクを抱えています。
検査済証は建物が建築基準法に適合していることを公的に証明する書類であり、これがないと違法建築物の可能性が疑われるためです。
国土交通省は2003年に、検査済証のない建物への融資を控えるよう金融機関へ通達を出しました。この通達以降、検査済証がない物件は担保価値が低いと判断され、住宅ローン審査が通らないケースが増えました。
購入時だけでなく、将来売却する際にも買主がローンを組めず、買い手がつかない事態に陥りやすくなります。
検査済証がない物件で想定されるリスクは、次のとおりです。
- 増築や大規模改修で建築確認申請が通らない
- 行政から是正指導を受ける可能性がある
- 建築基準法違反が発覚した場合に取り壊し命令が出る
- 瑕疵保険に加入できない
- 躯体構造や耐震性の安全性が証明できない
検査済証を紛失しただけで交付自体は受けている場合は、違法建築には該当しません。物件を検討する際は、売主や仲介会社に確認済証と検査済証の有無を必ず確認してください。
宅建業者売主の手付金上限と契約条件の確認ポイント
宅建業者が自ら売主となる新築一戸建ての場合、手付金は売買代金の20%が上限です。
宅建業法第39条第1項でこの上限が定められており、20%を超える部分は無効となるため、買主側が過大な手付金を支払う必要はありません。
手付金の上限と合わせて確認したいのが、保全措置の有無です。完成物件では売買代金の10%超または1,000万円超の手付金等を受領する場合、宅建業者は手付金等保全措置を講じる義務を負います。
保全措置が取られていなければ、万が一売主が倒産した際に手付金が戻らないリスクがあるので、契約前に保全措置の方法を書面で確認してください。
もう一つ押さえておきたいのが、損害賠償額の予定と違約金の合算です。
宅建業法第38条では、宅建業者売主の取引において損害賠償額の予定と違約金を合わせた額が代金の20%を超える定めを禁止しており、超過部分は無効となります。
契約書に記載された違約金条項が20%以内に収まっているか、署名前に必ず数字を照合しましょう。
横浜の新築一戸建て購入でよくある質問
横浜の新築一戸建てを購入する際に、多くの方が疑問に感じるポイントは、区の探し方、住宅ローン減税の要件、契約時の注意点に集約されます。
予算の探し方からローン減税の要件、契約書の読み方まで、よくある5つの質問に回答しているので確認してみましょう。
横浜で予算に合う区が見つからない場合どう探せばよいですか?
希望する区の相場が予算を超える場合は、隣接する区へ検索範囲を広げてみてください。
横浜市の新築一戸建ては約2,500万〜1億4,000万円と幅が広く、区ごとの価格差が大きいことから、エリアを少しずらすだけで予算内の物件が見つかるケースがあります。
泉区・旭区・栄区・金沢区は3,000万〜4,000万円台の物件が多く、坪単価も50万円台〜70万円弱と手頃です。
駅からの距離や敷地面積の条件を見直す方法も有効なので、予算と優先順位を整理したうえで検索条件を調整してみてください。
住宅ローン減税を受けるために満たすべき主な要件は何ですか?
住宅ローン減税を受けるには、自ら居住する住宅で、返済期間10年以上の分割返済ローンを組むことが前提です。
加えて床面積50平方メートル以上、合計所得金額2,000万円以下という要件も満たさなければなりません。引き渡しから6か月以内に入居し、継続して住んでいる必要もあります。
床面積40平方メートル以上50平方メートル未満の住宅でも、合計所得金額1,000万円以下であれば特例の対象です。店舗併用住宅の場合は、床面積の2分の1以上が居住用でなければなりません。
契約後のキャンセルと手付金没収はどんな条件で起きますか?
買主の都合でキャンセルする場合、相手方が契約の履行に着手する前であれば、手付金を放棄することで解除できます。
手付解除期日を過ぎたあとのキャンセルでは、手付金の没収に加えて売買代金の10〜20%程度の違約金が発生しかねません。
契約書に記載された期日を必ず確認してください。住宅ローン特約が付いている契約では、ローン審査が不承認となった場合に手付金が返還され白紙解除となるケースもあります。
宅建業者以外の物件で手付金上限は変わりますか?
宅建業者以外の物件では、手付金の20%上限は適用されません。
宅建業法第39条第1項の20%規制は、売主が宅建業者かつ買主が宅建業者以外の場合にのみ機能する消費者保護の規定です。
売主が個人の場合、手付金額に法定上限は設けられていません。5,000万円の物件を宅建業者から購入する場合、手付金の上限は1,000万円です。
個人間売買であればこの制限がかからず、売主の提示額がそのまま手付金額となる可能性があります。宅建業者同士の取引でも20%規制の対象外です。
個人売主の物件を検討する際は、手付金額が妥当かどうかを自分自身で判断する必要があるため、契約前に不動産の専門家へ相談してください。
重要事項説明書で特に注意して読むべき箇所はどこですか?
重要事項説明書で注意して読むべき箇所は、権利関係、法令上の制限、契約解除条件の3つです。
権利関係では、抵当権や仮登記の有無を確認し、引き渡し後に第三者の権利が残らないかチェックしてください。
法令上の制限では、用途地域・建ぺい率・容積率・接道義務を確認することで、将来の建て替えや増改築が制約されないか判断できます。
契約解除条件では、ローン特約の期限と白紙解除の要件、違約金の発生条件を必ず把握しましょう。私道負担の有無やインフラ整備状況、瑕疵に関する責任の範囲、ハザードマップ情報も見落としやすい項目です。
説明が宅地建物取引士により行われているかも、その場で取引士証の提示を受けて確認してください。
横浜の新築一戸建て選びで次に取るべき行動
横浜の新築一戸建て選びで次に取るべき行動は、予算・制度・契約条件という3つの判断軸を持ったうえで、実際の物件を自分の目で確かめることです。
横浜市の新築一戸建ては2,650万〜1億3,490万円と価格帯の幅が広く、区ごとの坪単価にも3倍以上の開きがあります。
情報収集だけで理想の一棟を見極めるのは難しいでしょう。予算から届く区を絞り込む方法、住宅ローン減税や軽減制度の試算、確認済証・契約条件のチェックを基準にして、プロと一緒に物件を比較検討する段階へ進んでください。
アイム・ユニバースの&RESORT HOUSEは、屋上テラスのある住み心地と資産性を両立させた横浜の新築一戸建てを提案しています。
両筋交いとの比較実験で揺れ幅を最大81%低減したAIMダンパーを標準採用し、耐震等級3の構造とあわせて安全性にも配慮した設計です。
資料請求や内見予約は&RESORT Lifeの公式サイトから申し込めるので、気になる物件があれば早めに問い合わせてみてください。
屋上テラスのある家「&RESORT HOUSE」