新築一戸建てにかかる費用の幅や相場を解説|総額で自分の予算を判定する
新築一戸建ての費用は、土地取得費と地域相場、建築費の種別選択、諸費用と維持費という3層を積み上げて初めて総額が見えます。
平均相場や坪単価だけを眺めても自分の予算に収まるかは判断できません。分母の定義が会社ごとに異なり、そのまま自分のケースへ当てはめられないためです。
読み終える頃には、自分の総額がいくらになるか、どこを削れるかという2つの問いに自分で答えを出せる状態になります。
新築一戸建ての費用を3層構造で積み上げて判定するフレームを解説しているので、ぜひ参考にしてください。
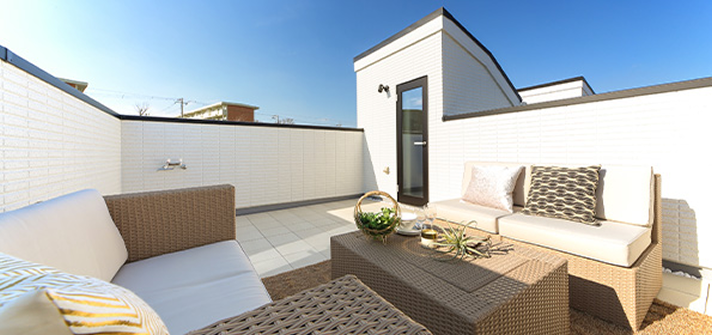
屋上テラスのある家「&RESORT HOUSE」
新築一戸建ての費用を平均相場で判断してはいけない理由
新築一戸建ての費用を平均相場で判断してはいけない理由は、坪単価や所要資金の平均値に含まれる範囲が会社ごとに違う点にあります。
分母が異なる数字を比べても、自分の総額判定には使えません。まずは比較できない構造を確認しましょう。
坪単価と本体価格が会社間で比較できない構造的な理由
坪単価と本体価格が会社間で比較できない構造的な理由は、面積の測り方と価格の含有範囲が会社ごとに揃っていない点です。
坪単価は延床面積で計算するか施工床面積で計算するかで15〜20%の開きが生じます。本体価格は総額の70〜75%に相当し、地盤改良・外構・消費税が含まれないケースが一般的です。
不動産情報サイトや広告に掲載された価格は、あくまで問合せを誘導する入口であり、見積り書で積み上げた総額とは構造が異なります。
同じ図面と仕様で複数社から総額見積りを取得し、総額÷延床面積で坪単価を自分で再計算する方法が、会社間を実質的に比較する出発点です。
自分の総額を3層で積み上げる考え方
自分の総額を3層で積み上げる考え方は、土地取得費と地域相場、建築費(注文・規格・建売の選択)、諸費用と生涯維持費を順に足し合わせることです。
3層が互いに独立した変数を持つため、どれか1層だけを把握しても全体の予算判定にはなりません。
建築費だけを2,500万円で収まると確認していても、土地取得費が3,000万円かかるエリアでは総額が5,500万円を超えます。諸費用と維持費を見落とすと、購入後に家計の余裕は想定より縮みかねません。
住宅金融支援機構「フラット35利用者調査」では土地費・建築費・諸費用の構成比が公表されており、3層の骨格を組み立てる根拠として参照できます。
土地取得の要否と地域差で総額の骨格を決める
土地取得の要否と地域差で総額の骨格を決める最大の変数は、土地費です。
建築費は工法や仕様で変動しますが地域差は比較的小さく、土地取得費は地域ごとに数百万円から数千万円規模の差が生じます。
土地代と建築費を分けて見積もることが、総額把握の第一歩です。エリアと土地取得の有無による総額骨格の目安は、次の表を参考にしてみてください。
| 区分 | 首都圏(土地あり) | 地方(土地あり) | 土地なし(親・相続地) |
|---|---|---|---|
| 土地費 | 2,000万〜5,000万円超 | 500万〜1,500万円程度 | 0円 |
| 建築費(注文目安) | 2,500万〜4,500万円 | 2,000万〜3,500万円 | 2,000万〜4,500万円 |
| 総額骨格(目安) | 4,500万〜1億円超 | 2,500万〜5,000万円 | 建築費のみで算出 |
自分の条件がどの列に近いかを確認すると、以降の見積り作業の出発点が定まります。
土地ありと土地なしで総額はどれだけ変わるか
土地ありと土地なしで総額はどれだけ変わるかは、数百万円から数千万円単位という結論に集約されます。
住宅金融支援機構「フラット35利用者調査」の三大都市圏データでは、土地付き注文住宅の所要資金に占める土地費の割合が50%を超えるケースが珍しくありません。
国土交通省「地価公示」のデータでは、首都圏主要エリアの坪単価が地方政令市の数倍から10倍超に達する地点もあります。
土地費の変動幅が建築費の変動幅を上回るため、エリア選定の段階で総額の骨格がほぼ決まると考えるのが現実的です。
親や親族から土地を引き継ぐ場合は、土地費ゼロを前提に建築費・諸費用の積み上げに集中でき、総額の予測精度が格段に高まります。
住みたい地域の土地取得費を見積もる手順
住みたい地域の土地取得費を見積もる手順は、成約事例から坪単価を把握し、希望面積を掛け合わせることです。
国土交通省「土地総合情報システム」で希望する市区町村・用途地域の成約事例を検索し、近隣の実際の取引価格から坪単価の目安を確認します。
その坪単価に希望面積(坪数)を掛け合わせた額が、土地取得費の概算です。土地を見積もる際に確認が必要な項目は、次の3つです。
- セットバック・接道義務の有無(道路幅員が4m未満の場合は敷地が後退し有効面積が減る)
- 建蔽率・容積率(建てられる建物の面積上限が地域ごとに異なる)
- 都市計画図における用途地域(住居系・商業系で制限が異なる)
セットバックや建蔽率・容積率などの制限条件は、市区町村の都市計画図または建築指導課への問合せで確認できます。
土地価格だけでなく制限条件を含めて評価すると、見積り精度が上がる仕組みです。
注文・規格・建売で変わる建築費の幅と選び方
注文・規格・建売で変わる建築費の幅と選び方は、自由度と予算の読みやすさが反比例する関係を理解して決めることです。
自分の優先順位に合わせて選ぶことが、無理のない総額設計の前提になります。3種類のレンジと比較の実践法を確認しましょう。
3種類の建築費レンジと自由度の違い
3種類の建築費レンジのうち、予算の読みやすさが最も高いのは建売住宅です。
注文住宅は坪70万〜150万円超の幅があり、工務店系とハウスメーカー系、延床面積、仕様グレードで大きく変動します。
規格住宅(プラン選択型)は坪50万〜80万円程度が目安で、間取りや仕様を絞った分だけ設計コストを抑えた価格帯です。
建売住宅は完成した物件の総額があらかじめ提示される形式が多く、地盤改良や外構まで含めた価格を契約前に確認しやすい点が建売の特徴といえます。
アイム・ユニバースが手掛ける「&RESORT HOUSE」も、屋上テラスや制震ダンパーを備えた状態で総額を確定表示する建売住宅の一例です。
3種類を比較する際は、自由度の高さが費用変動リスクの高さと表裏一体であると理解したうえで、注文水準で対応すべき範囲を事前に整理しておきましょう。
坪単価広告に惑わされない会社間比較の実践法
坪単価広告に惑わされない会社間比較を実践するためには、同じ図面と仕様で複数社から総額見積りを取得して、自分で坪単価を再計算しましょう。
坪単価の分母となる面積の定義(延床面積・施工床面積・建築面積)は会社ごとに異なるため、広告の坪単価をそのまま並べても実質的な比較にはなりません。
見積り書を受け取った際に確認すべき含有範囲は、地盤改良工事費・外構工事費・消費税の内外税の扱い・オプション仕様の含有有無の4点です。
希望する延床面積・間取り・仕様グレードを文書化して統一したうえで、複数社に同じ条件で総額見積りを依頼しましょう。
含有範囲を揃えたうえで、総額÷延床面積で坪単価を計算します。広告の数字に惑わされない実質的な会社間比較が、この手順で初めて可能になるはずです。
相場に載らない諸費用と購入後の維持費で真の総額を出す
相場に載らない諸費用と購入後の維持費で真の総額を出すには、建築費に諸費用と生涯維持費を上乗せする作業が欠かせません。
この2項目を見落とすと、購入後に家計の余裕が想定より縮む可能性があります。
本体価格に含まれない諸費用の内訳と目安
本体価格に含まれない諸費用の内訳と目安は、総額の約10%です。
3,000万円の建物であれば300万円前後を本体価格とは別に確保する必要があります。現金での準備が原則となるため、自己資金の計画に組み込んでおきましょう。
計上漏れになりやすい主要な費目は、次のとおりです。
- 地盤改良工事費(地盤調査の結果次第で50万〜120万円程度)
- 登記費用(所有権保存・抵当権設定で合計20万〜40万円程度)
- 住宅ローン諸費用(事務手数料・保証料・印紙税等で30万〜80万円程度)
- つなぎ融資利息(注文住宅で建築期間中に発生する金利負担)
- 火災・地震保険料(10年一括払いで30万〜60万円程度)
- 引越し費用・カーテン・照明・エアコン等の初期設備費
地盤改良費や登記費用などの諸費用は見積り書の本体価格に含まれないことが多いため、事前に一覧化して個別に確認すると計上漏れを防げます。
地盤改良工事費は地盤調査の結果が出るまで確定しないので、50万〜120万円程度を保険的に確保しておく姿勢が無難です。
購入後に毎年かかる維持費と大規模修繕の備え
購入後に毎年かかる維持費と大規模修繕の備えとして、延床30坪の戸建てで年間40万〜60万円を想定しておきましょう。
内訳は固定資産税・都市計画税、火災・地震保険料の年割相当、設備の軽微なメンテナンス費用が中心を占めます。
新築戸建ての固定資産税は、建物分が新築後3年間(認定長期優良住宅は5年間)にわたり税額が2分の1に軽減される措置があり、地方税法の規定によるものです。
軽減措置が終了する時期を事前に把握しておけば、家計の変動を予測しやすくなります。大規模修繕は新築後10〜20年目に外壁塗装・屋根補修が発生し、費用は100万〜200万円程度が目安です。
毎月1万〜2万円の修繕積立を購入時から始めておくと、突発的な出費に備えられます。
3層を合計して予算に収まるか判定する
3層を合計して予算に収まるか判定するには、土地取得費・建築費・諸費用・生涯維持費の総額と、住宅ローン借入可能額と自己資金の合計を比較します。
住宅ローンの返済負担率は年収の25〜35%が金融機関の一般的な審査基準で、年収の7〜8倍が借入上限の目安になる点も押さえておきましょう。判定の手順は、次のとおりです。
- 年収から住宅ローン借入可能額を試算する
- 自己資金(貯蓄+親からの援助額)と合算して使える総資金を算出する
- 3層の積上げ総額と使える総資金を比較し、予算内か超過かを確認する
- 超過が確認された場合は、削減優先順位に従って各層を調整する
手順どおりに総資金と積上げ総額を並べれば、自分の予算判定を数字で完結させられます。
予算オーバー時に守るべき投資と削るべき対象の見極め
予算オーバー時に守るべき投資と削るべき対象の見極めは、削れるものを正しく選びましょう。
設備・装飾・外構の順に削り、土地・構造・断熱・あとから変えられない空間は守るのが原則になります。判断の目安を、次の表で確認してみてください。
| 項目 | あとから変更できるか | 削減した場合の後悔リスク | 判定 |
|---|---|---|---|
| キッチン・バスのグレード | できる(リフォーム可) | 低〜中(機能差はあるが生活に支障なし) | 削減候補 |
| 外構・フェンス・駐車場 | できる(後付け工事可) | 低(機能確保できれば問題なし) | 削減候補 |
| 内装仕上げ・クロス | できる(張り替え可) | 低(ライフスタイルへの影響は限定的) | 削減候補 |
| 断熱性能グレード | 難しい(工事が大規模になる) | 高(光熱費に長期的に影響) | 死守対象 |
| 構造・基礎・制震性能 | ほぼ不可 | 極めて高(安全性・資産価値に直結) | 死守対象 |
| 土地エリア・学区 | 買い替えを要する | 高(通勤・子育て環境への長期影響) | 死守対象 |
| 屋上テラス・特徴的な空間 | 後付けはほぼ不可 | 高(構造設計段階での確保が必要) | 死守対象 |
表を削減判断の出発点として活用し、各項目が生活のなかであとから取り戻せるかどうかを確認しましょう。
削ってよいものと守るべきものの2軸マップ
削ってよいものと守るべきものの2軸マップは、あとからリフォームで取り戻せるかと、後悔リスクの大きさという2軸で整理します。
あとから変えられるものは削減候補とし、あとから変えられないものは守るのが原則です。設備グレードの変更・内装の張り替え・外構の後付けは、購入後に段階的に整える選択肢が現実的です。
断熱性能の後付け改修は工事が大規模になるので、初期段階でグレードを下げると、光熱費として長期間コストを支払い続ける結果につながります。
構造・基礎は完成後の変更がほぼ不可能で、安全性と資産価値に直結するため、削減の対象からは外しましょう。
1坪削減・設備グレード見直しで得られる削減効果
1坪削減・設備グレード見直しで得られる削減効果は、延床面積を1坪削ると70万〜100万円が目安です。
注文住宅・規格住宅の坪単価中央値から試算すると、3坪削れば210万〜300万円、5坪削れば350万〜500万円の削減になります。
設備グレードの一括見直しでは、キッチン・バス・洗面台の各メーカーが公表しているグレード別価格ラインナップを参照しましょう。
最上位グレードからミドルグレードへの変更だけで、合計50万〜200万円の削減が見込めます。
面積の削減と設備の見直しを組み合わせれば、予算超過分の大部分を吸収可能です。
後付け不能な空間への投資は予算削減の対象外にする
後付け不能な空間への投資は、予算削減の対象外にするのが正しい判断です。
屋上テラスや眺望を生かした浴室などの空間は、設計段階から構造・防水・荷重計算に組み込む必要があり、建物を建ててから追加するのは現実的ではありません。
予算調整の局面でも、こうした空間は削減の対象から外して確保しましょう。
アイム・ユニバースのリゾート邸宅ブランド「&RESORT HOUSE」は、屋外用ソファセットとBBQコンロを備えた屋上テラスをほぼ全棟にプランニングしています。
施工にはFRP防水を採用し、施工完了日から10年間の防水保証を付けました。屋上テラスは削減対象ではなく、建築費のなかで優先的に確保すべき投資として位置づけると、長期的な満足度につながります。
新築一戸建ての費用に関するよくある質問
新築一戸建ての費用に関するよくある質問は、住宅ローンや土地選び、税制優遇など7つの疑問に集約されます。
本文で扱いきれなかった個別の論点を、ここで確認しましょう。
Q1:住宅ローン審査では自己資金の割合は何割必要ですか?
住宅ローン審査で必要な自己資金の割合は、金融機関により異なりますが物件価格の10〜20%が目安です。
フルローンも利用できますが、最低でも諸費用相当額(本体価格の5〜10%)の現金確保が現実的な水準といえるでしょう。
自己資金の割合が高いほど審査は通りやすくなる傾向があるので、可能な範囲で積み立てておいてください。
Q2:建築条件付き土地と分譲地ではどちらが割安になりやすいですか?
建築条件付き土地と分譲地の割安判定は、土地費と建築費の総額で比較しないと出せません。
建築条件付き土地は施工会社が指定されるため建築費の競争は生じませんが、土地単体では相場より割安に提示されるケースがあります。
国土交通省「土地総合情報システム」の成約事例で近隣の更地価格と比較し、指定施工会社の建築費も含めた総額を確認してください。
Q3:共働きで育休期間がある場合の返済計画で気をつける点は何ですか?
共働きで育休期間がある場合は、収入が下がる側の返済分を主債務者の収入だけで賄える水準に設定するのが安全です。
育休中は収入が給付金ベースに下がるため、ペアローンや収入合算型ローンでは負担配分の見直しが欠かせません。
育休取得の時期と期間を事前にシミュレーションし、返済額に余裕を持たせておきましょう。
Q4:初回相談で予算や親の援助額は正直に伝えるべきですか?
初回相談では、予算の上限と自己資金の内訳(親の援助額を含む)を正確に伝えてください。
正確な情報があるほど、実現可能なプランの提案精度が高まります。
親からの資金援助は住宅取得等資金の贈与税非課税特例(国税庁が定める非課税限度額・要件あり)を利用できる場合があり、住宅ローン審査でも自己資金として評価されます。
Q5:住宅ローン控除は新築一戸建てでいつから・何年使えますか?
住宅ローン控除は、入居した年の翌年に確定申告(初回のみ)を行うことで適用が始まります。
2024年入居の場合は原則13年間の控除が受けられ、控除率は0.7%です。
借入限度額は住宅の性能要件により異なります(国税庁「住宅借入金等特別控除」の公表資料を参照)。2年目以降は年末調整での手続きが可能です。
Q6:停電時にEVから住宅へ給電できる住まいの費用感は?
停電時にEVから住宅へ給電するには、V2H(Vehicle to Home)機器の設置が必要です。
持続期間はEVのバッテリー容量により異なり、40kWhのバッテリーで約3日間が目安になります。
49kWhのバッテリーで約4〜5日という数値は特定車種(ヒョンデ社のEV)の実測値なので、検討中の車両のスペックを個別に確認してください。
Q7:注文住宅と規格住宅の総額差はどれくらいですか?
注文住宅と規格住宅の総額差は、坪単価目安で注文70万〜150万円超、規格50万〜80万円程度という水準に表れています。
同じ延床面積・同等の仕様水準で比べると、設計コストの削減と資材の一括調達により規格住宅のほうが割安になりやすい傾向です。
注文住宅の間取り自由度が必要かどうかを先に整理してから選ぶ順序が、費用対効果の判断には欠かせません。
理想の新築一戸建てを購入するために
理想の新築一戸建てを購入するためには、自分で積み上げた総額を専門家との対話で検証する工程が欠かせません。
3層を積み上げて削減対象と死守対象を仕分ける判断軸を身につけても、見落としている費目や地域相場の読み方には不安が残ります。
土地・建築・資金・維持費を横断して整理できる専門家に相談すれば、試算の精度が大きく高まるでしょう。
アイム・ユニバースは、両筋交いとの比較実験で揺れ幅を最大81%低減したAIMダンパーを標準採用しています。
家そのものが最高のリゾートとなる空間設計を、「&RESORT HOUSE」というブランドで提案中です。総額の試算から設計の優先順位の整理まで、まずは資料請求や相談から始めてみてください。
屋上テラスのある家「&RESORT HOUSE」